牛肉批发均价站稳71元/公斤,不少消费者直呼吃不起,养殖户却刚刚回本。
移动股票配资很多人等着行情降温、价格回落,但真实的行业逻辑很扎心:现在的涨价,仅仅是上半场。
多重供需硬约束锁定行情,这轮牛肉涨价周期,大概率要延续到2028年前后。
三年深度亏损,行业彻底砸烂产能底盘
2023至2025年,肉牛行业经历了罕见的持续亏损期。

元股证券:ygzq.hk
单头肉牛养殖成本高达两三万元,2024年单头平均亏损超1600元,超六成养殖户深陷亏损泥潭。
残酷的市场倒逼养殖户做出取舍:留着母牛持续烧钱,不如出栏止损、快速回笼资金。
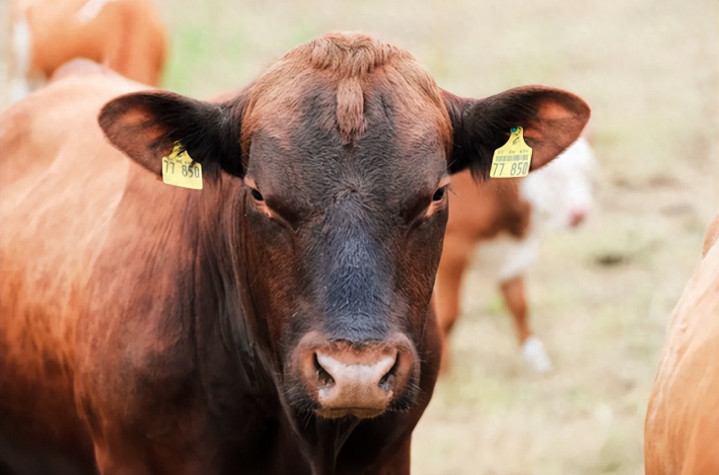
大规模去产能随之而来,全国能繁母牛存栏整体去化15%–20%,核心产区最高超30%。
散户是繁育主力,其存栏占比从2020年的58%跌至2025年44%,散户快速退出,规模化补栏根本跟不上缺口。
全国牛存栏从2023年末10509万头,跌至2026年二季度9557万头,四年锐减947万头,创下六年新低,供给底盘彻底松动。
44个月超长周期,行业没有“快速复产”捷径
牛肉涨价难跌,核心卡在逆天的养殖周期。肉牛从配种到出栏需要27–28个月,如果从零补栏后备母牛,全程周期长达44个月。母牛单胎量产、终生仅6–8胎,完全不像生猪数月就能补满产能。
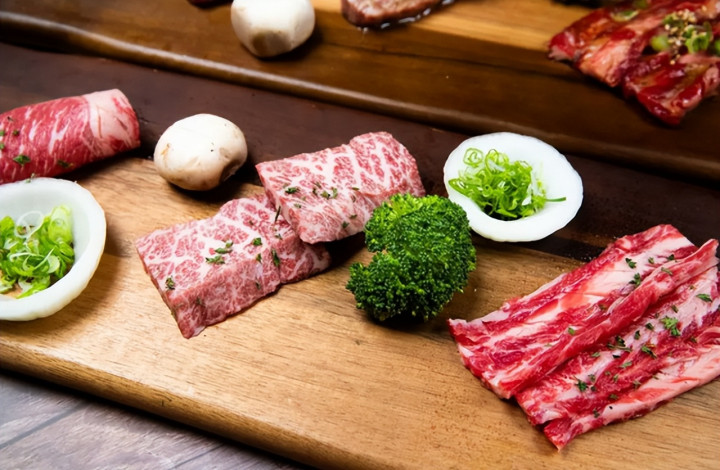
即便当下犊牛涨价、养殖盈利回暖,市场也出现了诡异反差:犊牛价格大涨28.3%,育肥场抢着拿货,能繁母牛价格却持续下跌。
养殖户都懂,育肥一年就能回款,而养母牛要苦等近四年才有收益。前期亏损打穿了行业信心,没人愿意长线押注,产能修复基本停滞。
进口红利消失,价格天花板被彻底抬高
过去几年,低价进口牛肉一直压制国内肉价上限。但2026年起,进口规则全面改写。国内实施三年牛肉进口配额制度,超额部分加征55%关税,澳洲、巴西等主要货源国配额早早耗尽。
叠加海外减产、多国进口准入收紧,2026年进口牛肉量将大幅回落,同比锐减超三成。
曾经的低价缓冲垫彻底消失,进口、国产牛肉价格形成共振上涨,行业正式进入高价格中枢时代。政策给国内产业留出了修复窗口期,也直接推高了终端售价。
消费替代有限,刚需场景牢牢托底行情
有人觉得牛肉贵就换猪肉、禽肉吃,能压制涨价势头。数据显示2026年牛肉消费小幅下滑,但替代空间极其有限。居民健康消费升级是长期趋势,牛肉肉类消费占比持续提升。
更关键的是,牛肉核心消费集中在火锅、烧烤等餐饮场景,占比超六成,这类场景无法用猪肉替代。家庭可以减少采购频次,但刚需餐饮需求稳固,只能放缓涨价速度,改变不了涨价大趋势。
全球同步减产,行情持续性超往年
这轮涨价不止是国内行情,而是全球性周期。2027–2028年全球牛肉产量将连续下滑,五大主产区同步收缩。海外牛群重建缓慢、干旱减产、母牛留种保产能,全球供给同步收紧。
目前71元/公斤绝非顶点,但行情不会直线暴涨。四季度传统消费旺季会支撑价格高位震荡,区间大概率维持70–80元/公斤。
真正的拐点只有一个:能繁母牛存栏止跌回升。只要核心产能没修复,供需缺口就会持续存在,高价牛肉将成为常态。
你最近明显感觉牛肉涨价了吗?你觉得后续会持续暴涨天津杠杆炒股,还是高位横盘?评论区聊聊!
多空杠杆提示:本文来自互联网,不代表本网站观点。